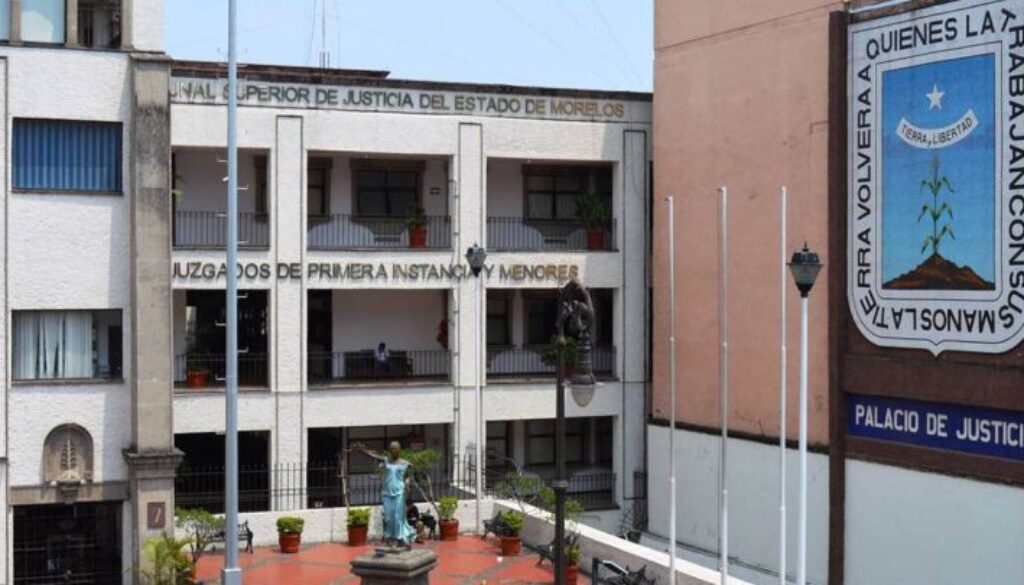
El Fondo Auxiliar del TSJ: la caja de los millones que ahora alcanza a Gamboa Olea
Por Guillermo Cinta Flores
Martes 27 de octubre de 2026
Hace poco más de dos años, en LA CRÓNICA DE MORELOS, advertimos sobre el manejo discrecional del famoso Fondo Auxiliar para la Administración de Justicia del Estado de Morelos, una bolsa multimillonaria que, a lo largo de distintas administraciones del Tribunal Superior de Justicia (TSJ), ha despertado sospechas por la manera en que sus recursos han sido utilizados. Escribimos entonces que dicho Fondo había servido, en no pocas ocasiones, como una especie de nómina secreta y que algunos personajes encumbrados de la judicatura parecían despacharse con la cuchara grande. Hoy, aquellas advertencias cobran renovada actualidad.
La Entidad Superior de Auditoría y Fiscalización (ESAF), encabezada por José Blas Cuevas Díaz, presentó una denuncia penal ante la Fiscalía Especializada en Combate a la Corrupción contra el expresidente del Tribunal Superior de Justicia, Luis Jorge Gamboa Olea, por presuntas irregularidades en el manejo de 9 millones 949 mil pesos del Fondo Auxiliar, correspondientes al ejercicio fiscal 2022. La cifra es considerable, pero todavía más importante es lo que representa: una investigación formal sobre recursos cuya administración ha sido objeto de controversia durante años.
La auditoría especial, ordenada por el Congreso del Estado para revisar los ejercicios 2022, 2023 y 2024, encontró gastos sin suficiencia presupuestal y operaciones cuya documentación no permitió acreditar satisfactoriamente el destino del dinero. En otras palabras, existen registros contables, pero, según el órgano fiscalizador, no se demostró plenamente qué bienes se adquirieron, qué servicios se prestaron o qué justificó determinados pagos. Tras agotarse el procedimiento de solventación, quedaron observaciones por casi diez millones de pesos que motivaron la denuncia penal.
Conviene precisar algo: Gamboa Olea no ha sido declarado culpable por estos hechos. Una denuncia y unas observaciones administrativas no equivalen a una sentencia, y será responsabilidad de la Fiscalía investigar y determinar si existen elementos para configurar delitos. Pero también es cierto que una auditoría que termina en una denuncia penal obliga a mirar más allá de una sola persona. Es necesario examinar todo el sistema de administración y vigilancia del Fondo Auxiliar.
¿DE DÓNDE SALE TANTO DINERO?
Aquí llegamos al meollo del asunto. El Fondo Auxiliar no es una simple partida presupuestal entregada anualmente por el Congreso. Se trata de un mecanismo financiero alimentado por diversos conceptos vinculados con la actividad jurisdiccional, cuya integración y utilización se encuentran reguladas por una ley específica.
Entre sus principales fuentes de ingreso figuran las multas impuestas por jueces y tribunales; las cauciones y garantías económicas que se hacen efectivas conforme a las disposiciones legales; los rendimientos generados por inversiones de depósitos judiciales; los ingresos del Boletín Judicial y otros servicios; determinados bienes y valores no reclamados dentro de los plazos legales, y otros conceptos autorizados por la legislación.
Hay, sin embargo, una distinción fundamental que suele pasarse por alto. El Fondo se integra con recursos propios y recursos ajenos. Estos últimos corresponden, entre otros conceptos, a depósitos de particulares entregados temporalmente a los órganos jurisdiccionales. Son cantidades que deben conservarse para su devolución a quienes legalmente tengan derecho a recibirlas. No constituyen dinero de libre disposición para magistrados, presidentes o funcionarios judiciales.
Los rendimientos financieros que producen esos depósitos pueden incorporarse a los recursos propios del Fondo, conforme a la ley. Precisamente ahí radica una de sus características más importantes: la actividad cotidiana de los juzgados genera una masa de recursos que puede utilizarse legalmente para fortalecer la administración de justicia, pero cuya aplicación exige controles rigurosos.
La legislación contempla destinos específicos: mantenimiento y equipamiento de juzgados, adquisición de mobiliario, capacitación de servidores públicos, mejoramiento de instalaciones, gastos operativos autorizados y otras necesidades vinculadas con el funcionamiento judicial. No fue concebido como patrimonio particular de quienes temporalmente encabezan el Tribunal.
EL PROBLEMA NO COMENZÓ CON GAMBOA OLEA
Durante décadas, quienes hemos seguido la vida interna del Poder Judicial morelense hemos escuchado señalamientos sobre gastos discrecionales, beneficios para determinados funcionarios, privilegios administrativos y movimientos financieros que ameritaban investigaciones más profundas. Algunos episodios trascendieron a la opinión pública; otros permanecieron en el terreno de las denuncias, las versiones internas y las disputas entre grupos de magistrados.
El Fondo Auxiliar ha estado asociado a esa controversia porque, a diferencia del presupuesto ordinario, su origen, movimientos y aplicación no siempre han resultado suficientemente claros para la ciudadanía. Su existencia legal nunca ha sido el problema. El problema ha sido la vigilancia efectiva sobre las personas que autorizan, ejecutan y comprueban los gastos.
No debe olvidarse que la propia legislación prevé mecanismos de administración colegiada, presentación periódica de información financiera, auditorías y responsabilidades. Por tanto, cuando aparecen erogaciones sin justificación suficiente, las preguntas no deben limitarse a quién ocupaba la Presidencia. También corresponde esclarecer quién autorizó los movimientos, quién los ejecutó, quién recibió los pagos y qué órganos tenían la obligación de supervisarlos.
¿Hubo otros funcionarios beneficiados? ¿Se pagaron servicios que nunca fueron prestados? ¿Se autorizaron gastos ajenos a las necesidades de impartición de justicia? ¿Se utilizaron recursos del Fondo para favorecer intereses particulares? Estas interrogantes deben resolverse mediante documentos, declaraciones y pruebas, no mediante especulaciones.
Y todavía hay otra pregunta: si durante años circularon versiones de manejos cuestionables del Fondo Auxiliar, ¿por qué sus mecanismos de fiscalización no consiguieron disipar oportunamente esas dudas?
CASI VEINTE MILLONES BAJO OBSERVACIÓN
El antecedente inmediato también resulta revelador. En octubre de 2025 se informó que la ESAF había formulado observaciones por aproximadamente 19 millones 51 mil pesos relacionadas con el ejercicio 2022. Ahora, después del procedimiento de solventación, se reportan 9 millones 949 mil pesos que permanecieron sin aclaración satisfactoria y que dieron origen a la denuncia penal.
No debe confundirse el monto inicial observado con la cantidad finalmente denunciada. Pero la diferencia obliga a conocer qué documentación fue aceptada, cuáles observaciones quedaron solventadas y qué operaciones específicas integran el expediente enviado a la Fiscalía Anticorrupción.
También será necesario conocer los resultados definitivos de las auditorías correspondientes a 2023 y 2024. El manejo del Fondo Auxiliar no puede examinarse únicamente durante un ejercicio si existen otros periodos sujetos a revisión.
La transparencia tendría que comenzar por la publicación de información comprensible: ingresos anuales, rendimientos financieros, recursos ajenos bajo resguardo, gastos autorizados, contratos, proveedores, transferencias y resultados de auditorías. El Poder Judicial, cuya función consiste precisamente en exigir el cumplimiento de la ley, tiene una responsabilidad particularmente importante en este terreno.
LA JUSTICIA TAMBIÉN DEBE RENDIR CUENTAS
La denuncia contra Luis Jorge Gamboa Olea coloca nuevamente bajo escrutinio una institución que, paradójicamente, tiene entre sus principales responsabilidades garantizar que nadie actúe por encima de la ley.
El expresidente tendrá oportunidad de presentar las pruebas que considere pertinentes para defenderse. La Fiscalía deberá investigar sin prejuicios y sin convertir las observaciones contables en culpabilidades anticipadas. Pero tampoco sería aceptable que el expediente terminara extraviado entre trámites, cambios administrativos o disputas internas.
La investigación debe permitir conocer el destino de cada peso observado y establecer, si corresponde, las responsabilidades de quienes intervinieron en las operaciones cuestionadas. También debe esclarecer si los controles institucionales funcionaron o si existieron omisiones que facilitaron las irregularidades.
En 2024 advertimos que el Fondo Auxiliar podía convertirse en una especie de nómina secreta. Hoy, con una denuncia penal de casi diez millones de pesos, aquella preocupación adquiere una dimensión concreta y verificable. No porque todos los señalamientos históricos hayan quedado demostrados, sino porque la propia instancia fiscalizadora considera que existen hechos que ameritan investigación ministerial.
El verdadero desafío consiste en impedir que los recursos destinados a fortalecer la impartición de justicia se administren con criterios de discrecionalidad o como si fueran propiedad de quienes ocupan temporalmente los cargos.
El caso Gamboa Olea puede servir para esclarecer un ejercicio fiscal y, al mismo tiempo, poner a prueba los mecanismos de control de todo el Fondo Auxiliar. Lo importante será conocer hasta dónde llegan las investigaciones, qué responsabilidades pueden acreditarse y cuáles son las medidas que evitarán nuevas irregularidades.
Porque una cosa debe quedar perfectamente clara: el Fondo Auxiliar fue creado para apoyar la administración de justicia, no para enriquecer a quienes tienen la obligación de impartirla.